
Când analizezi o acțiune la bursă, una dintre primele întrebări la care ai nevoie de răspuns este cât de bine folosește o companie banii investiți de acționari.
Rentabilitatea capitalului propriu, cunoscută sub abrevierea ROE, este indicatorul financiar care oferă exact acest răspuns, prin raportarea profitului net la capitalurile proprii ale companiei. Îl găsești în aproape orice analiză fundamentală serioasă, alături de alte cifre din bilanț și din contul de profit și pierdere.
Pentru un investitor fără pregătire financiară, acest indicator este un reper accesibil, care nu cere calcule complicate, dar care spune multe despre modul în care conducerea unei companii gestionează banii acționarilor.
De ce contează rentabilitatea capitalului propriu atunci când analizezi o acțiune
Abrevierea vine de la Return on Equity și măsoară cât profit generează o companie pentru fiecare leu de capital propriu investit de acționari. Este unul dintre indicatorii cei mai citați în analiza fundamentală, pentru că răspunde direct la întrebarea centrală a oricărui acționar, și anume dacă banii puși în companie lucrează eficient sau stau degeaba pe bilanț.
Spre deosebire de cifra brută a profitului net, care nu spune nimic despre dimensiunea capitalului folosit pentru a-l obține, acest indicator pune profitul în relație cu resursele proprii ale companiei.
Practic, arată cât de bine gestionează conducerea unei companii banii acționarilor, fie că vorbim despre companii listate la Bursa de Valori București, fie despre companii de pe piețe internaționale. Nu este un instrument rezervat analiștilor financiari sau fondurilor de investiții.
Orice investitor individual, indiferent de experiență, poate folosi acest indicator ca prim filtru rapid atunci când compară mai multe companii sau când vrea să înțeleagă dacă o afacere își folosește eficient resursele proprii, înainte de a decide dacă merită analizată mai departe.
Cum se calculează ROE și ce arată practic acest indicator
Calculul rentabilității capitalului propriu este simplu. Profitul net al unei companii se raportează la capitalurile proprii ale acesteia. Rezultatul, exprimat de obicei ca procent, arată câți bani de profit a generat compania pentru fiecare unitate de capital propriu deținut de acționari, iar cu cât procentul este mai mare, cu atât compania folosește mai eficient banii proprii pentru a genera profit, conform Wall Street Prep. Pentru o explicație extinsă a mecanismului din spatele acestui calcul, poți consulta și materialul dedicat Return on Equity.
Profitul net este cifra finală din contul de profit și pierdere, ceea ce rămâne după ce compania a scăzut toate cheltuielile, dobânzile și impozitele din veniturile realizate într-un an financiar.
Capitalurile proprii reprezintă diferența dintre activele totale ale companiei și datoriile ei, practic partea din companie care aparține efectiv acționarilor. Ambele cifre se găsesc public în raportările financiare ale companiilor listate la bursă, în bilanț pentru capitalurile proprii și în contul de profit și pierdere pentru profitul net, disponibile de obicei în rapoartele trimestriale și anuale publicate pe site-ul companiei sau al bursei.
Formula ROE și elementele ei
Formula are doar doi termeni. La numărător stă profitul net, iar la numitor capitalurile proprii, calculate de multe ori ca medie între începutul și finalul perioadei analizate, pentru a evita distorsiuni cauzate de o majorare sau o răscumpărare de capital în cursul anului. Rezultatul înmulțit cu 100 dă procentul de rentabilitate.
Raportarea se face la capitalurile proprii, nu la activele totale ale companiei, pentru că interesează strict eficiența cu care sunt folosiți banii acționarilor, nu toate resursele companiei, inclusiv cele finanțate prin datorii.
O companie poate avea active foarte mari, finanțate în mare parte prin împrumuturi, caz în care indicatorul spune ceva diferit despre performanță decât ar spune un indicator raportat la activele totale.
Un exemplu de calcul cu cifre reale
Ia cazul unei companii ipotetice, cu un profit net anual de 500.000 lei și capitaluri proprii de 2.500.000 lei. Împărțind profitul net la capitalurile proprii, obții 0,2, adică o rentabilitate de 20%.
Practic, această companie generează 20 de bani profit pentru fiecare leu de capital propriu deținut de acționari. Dacă anul următor profitul net crește la 600.000 lei, iar capitalurile proprii rămân aproximativ aceleași, rezultatul urcă spre 24%, ceea ce arată o creștere a eficienței în folosirea resurselor proprii, dincolo de simpla creștere a profitului în cifre absolute.
Ce înseamnă un ROE bun și cum îl compari între companii
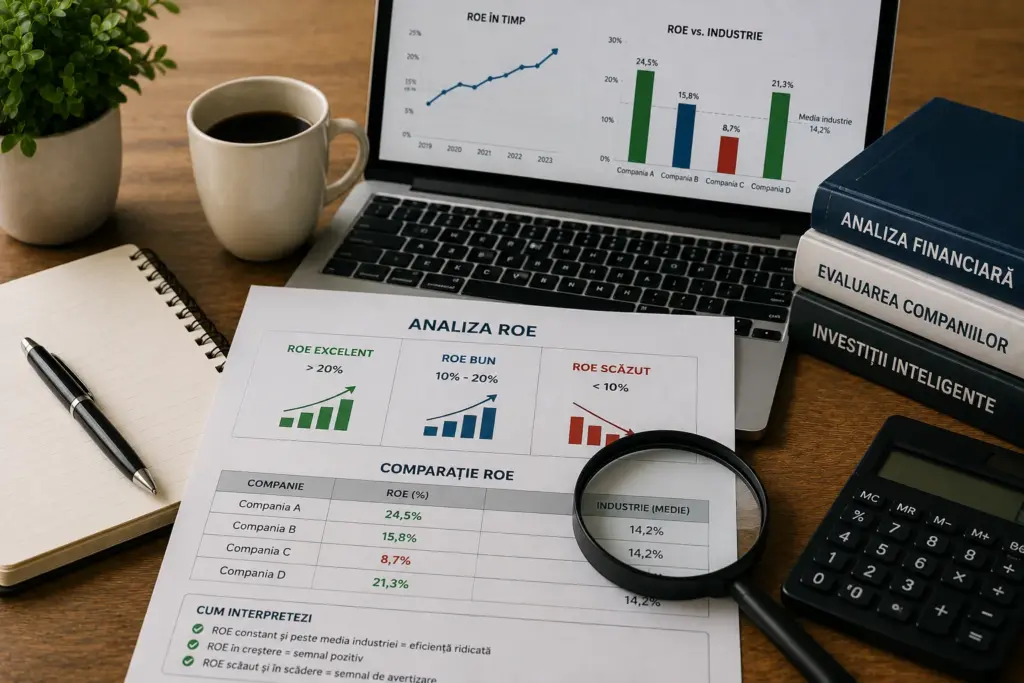
Odată calculat, rezultatul nu spune mare lucru izolat. Are nevoie de un context de interpretare, adică de un reper pentru ce înseamnă un procent bun și, mai ales, de o comparație relevantă.
Regula de bază este simplă. Indicatorul se citește întotdeauna în relație cu alte companii din același domeniu de activitate, nu ca o cifră universală valabilă pentru orice industrie.
Poți exersa acest tip de comparație urmărind rezultatele obținute de companiile listate la Bursa de Valori București, unde diferențele dintre sectoare devin vizibile rapid, de la companii industriale la bănci și companii de tehnologie.
Praguri orientative pentru un ROE bun
În linii mari, un rezultat de peste 20% este considerat bun, iar unul de peste 30% este considerat excepțional, conform WallStreetZen. Pentru comparație, rentabilitatea medie a pieței americane a fost de 17,21%, sau 14,71% dacă se ajustează pentru cheltuielile de cercetare-dezvoltare ale companiilor, conform datelor publicate de Aswath Damodaran, profesor la New York University Stern.
Un studiu citat frecvent de investitorul Warren Buffett, realizat pe un eșantion de 1.000 de companii americane mari urmărite timp de un deceniu, a arătat că doar 25 dintre ele au reușit să mențină o rentabilitate medie de peste 20% în fiecare an, fără să coboare sub 15% în niciunul dintre ani, conform WallStreetZen. Cifra arată cât de rar se întâlnește, de fapt, o performanță constant ridicată pe termen lung.
Aceste praguri rămân orientative. Pragul considerat bun diferă de la un sector la altul, motiv pentru care pasul următor este întotdeauna comparația în cadrul aceluiași domeniu de activitate.
De ce ROE trebuie comparat în cadrul aceluiași sector
Structura de capital diferă semnificativ de la un sector la altul. O bancă sau o companie de utilități are nevoie de capital propriu relativ mare pentru a-și susține activitatea reglementată, ceea ce ține rentabilitatea medie a acestor sectoare mai aproape de 10%.
În schimb, o companie din zona de software sau retail specializat funcționează cu mult mai puțin capital propriu raportat la profit, ceea ce împinge rezultatul mediu mult mai sus.
Tabelul de mai jos arată această diferență pe câteva sectoare din piața americană.
Sector | Rentabilitate medie |
|---|---|
Software (Entertainment) | 36,51% |
Retail (Special Lines) | 30,12% |
Software (System & Application) | 29,62% |
Utilități (Utility General) | 10,42% |
Bănci regionale (Banks Regional) | 9,75% |
Sursă: Aswath Damodaran, NYU Stern
Comparând direct un rezultat de 10% dintr-un sector bancar cu unul de 30% dintr-o companie de software, ai ajunge la concluzia greșită că banca este slab administrată. De fapt, cele două companii operează în condiții structurale complet diferite, iar comparația corectă se face întotdeauna în interiorul aceluiași sector, nu între industrii cu modele de afaceri diferite.
Ce poate ascunde un ROE ridicat sau unul negativ
Un rezultat ridicat atrage atenția imediat, dar nu spune automat că afacerea este sănătoasă. Uneori, un procent mare vine din performanță reală, alteori vine din felul în care este finanțată compania, iar diferența contează enorm pentru un investitor.
La polul opus, un rezultat negativ ridică întrebări serioase despre situația financiară a companiei. În ambele cazuri, cifra izolată nu este suficientă. Are nevoie de context suplimentar din alți indicatori, precum lichiditatea unei companii.
Când un ROE mare vine din îndatorare, nu din performanță
Pentru că formula raportează profitul la capitalurile proprii, nu la activele totale, o companie poate crește artificial acest rezultat pur și simplu împrumutându-se mai mult și răscumpărând acțiuni sau reducând capitalul propriu, fără ca profitabilitatea reală a afacerii să se schimbe.
Acest mecanism se numește levier financiar, iar cu cât o companie folosește mai multe datorii față de capital propriu, cu atât rezultatul poate crește, chiar dacă activitatea de bază rămâne neschimbată.
Un procent de 25% obținut de o companie cu datorii reduse spune cu totul altceva decât același procent obținut de o companie puternic îndatorată. În al doilea caz, riscul financiar este mult mai mare, iar un declin al vânzărilor sau o creștere a dobânzilor poate afecta rapid capacitatea companiei de a-și plăti datoriile.
De aceea, un rezultat mare însoțit de un nivel ridicat de îndatorare merită tratat cu prudență, nu ca un semnal automat de calitate.
Ce arată un ROE negativ despre o companie
Un rezultat negativ apare, cel mai frecvent, atunci când o companie înregistrează pierderi nete. Există însă și un caz particular, mai puțin intuitiv, în care capitalurile proprii ale companiei devin ele însele negative, de obicei din cauza pierderilor acumulate în timp sau a unor răscumpărări masive de acțiuni finanțate prin datorii.
În această situație, formula își pierde sensul obișnuit de interpretare, pentru că un profit chiar și mic, împărțit la un capital propriu negativ, poate genera matematic un procent pozitiv fals optimist.
Practic, un rezultat negativ sau o valoare calculată pe capitaluri proprii negative sunt semnale clare că situația financiară a companiei merită analizată mai atent, dincolo de acest singur indicator.
ROE versus alți indicatori de rentabilitate
Acest indicator oferă o singură perspectivă asupra performanței unei companii, cea legată strict de capitalul acționarilor. Pentru o imagine completă, se citește de obicei alături de alți indicatori de rentabilitate, fiecare surprinzând un unghi diferit al aceleiași afaceri. Niciun indicator financiar folosit singur nu oferă un verdict complet asupra unei companii, iar combinarea mai multor perspective reduce riscul unei interpretări greșite.
Ce diferă între ROE și ROA
ROA, rentabilitatea activelor, raportează profitul net la totalul activelor companiei, spre deosebire de raportarea la capitalurile proprii. Diferența este esențială. Primul indicator arată cât de eficient sunt folosiți banii acționarilor, în timp ce ROA arată cât de eficient sunt folosite toate resursele companiei, inclusiv cele finanțate prin datorii.
O companie cu datorii mari poate avea un rezultat mult mai mare la acest indicator decât la ROA, tocmai din cauza levierului financiar discutat mai sus. Urmărirea celor doi indicatori împreună îți arată dacă un rezultat ridicat vine din eficiență reală sau din structura de finanțare a companiei. Alături de acești doi indicatori, merită urmărit și analiza unei companii prin PER, care raportează prețul acțiunii la profitul companiei și completează imaginea din perspectiva evaluării bursiere.
Cum se completează ROE cu ROIC în analiza unei companii
ROIC, rentabilitatea capitalului investit, merge un pas mai departe și raportează profitul operațional net, după impozitare, la întregul capital investit în afacere, adică atât capitalul propriu, cât și datoriile purtătoare de dobândă. Spre exemplu, o companie cu un profit operațional net de 10 milioane de dolari și un capital investit de 100 de milioane de dolari are un ROIC de 10%, conform Wall Street Prep.
Acest indicator oferă o imagine mai fidelă a eficienței reale a afacerii tocmai pentru că nu poate fi umflat artificial prin îndatorare, așa cum se poate întâmpla cu primul indicator. În situațiile în care un rezultat ridicat ridică semne de întrebare legate de nivelul datoriilor, verificarea ROIC ajută la clarificarea sursei reale a rentabilității.
Descompunerea ROE prin analiza DuPont
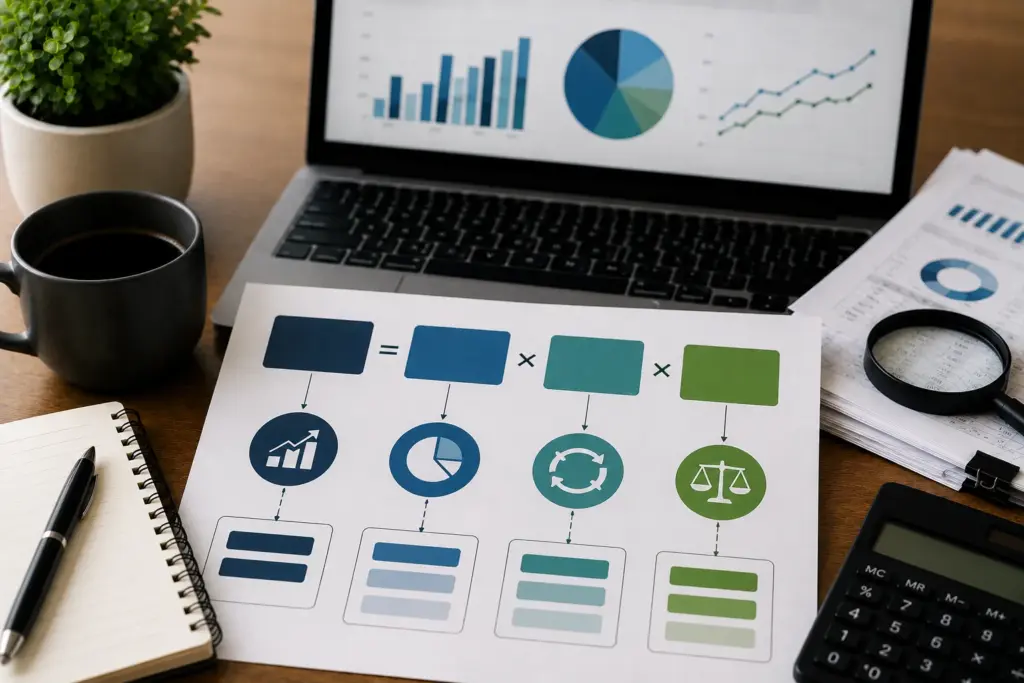
Analiza DuPont descompune acest indicator în trei componente, pentru a arăta exact de unde vine rentabilitatea unei companii, dincolo de cât este ea de mare. Cele trei elemente sunt marja de profit net, rotația activelor și multiplicatorul capitalului propriu, cunoscut și ca levier financiar. Înmulțite între ele, cele trei componente redau exact valoarea rezultatului final.
Marja de profit net arată cât profit rămâne din fiecare leu de vânzări. Rotația activelor arată cât de eficient folosește compania activele pentru a genera vânzări. Multiplicatorul capitalului propriu arată cât de mult se bazează compania pe datorii față de capitalul propriu pentru a-și finanța activele. Fiecare componentă identifică o sursă diferită de rentabilitate, profitabilitatea operațională, eficiența operațională sau structura de finanțare.
Într-un exemplu ilustrativ, o companie cu o marjă de profit net de 10%, o rotație a activelor de 1,5 și un multiplicator al capitalului propriu de 2,0 ajunge la o rentabilitate de 30%, conform Wall Street Prep. Descompunerea arată imediat dacă acest rezultat vine, în principal, din marje bune, din eficiență operațională sau din îndatorare, informație pe care formula simplă nu o oferă singură.
Pentru cititorii care vor să meargă mai departe de calculul de bază, analiza DuPont se citește cel mai bine alături de ceilalți indicatori financiari folosiți în evaluarea unei companii, pentru o imagine completă asupra sănătății afacerii.
Cum folosești ROE alături de alți indicatori înainte să iei o decizie de investiție
Înainte de a lua o decizie legată de o acțiune, privește acest indicator ca pe un prim filtru, nu ca pe un verdict final. Calculează-l, verifică dacă valoarea se încadrează peste pragurile orientative discutate mai sus, apoi compară-l strict cu companii din același sector. Abia după acest pas verifică dacă rezultatul vine din performanță reală sau din îndatorare, folosind ROA sau ROIC ca puncte de control, și completează imaginea cu o privire asupra lichidității și a structurii de finanțare a companiei.
Niciun indicator financiar, oricât de popular, nu ține loc de o analiză completă. Rentabilitatea capitalului propriu rămâne un reper util, ușor de calculat și de interpretat, dar deciziile bune vin din combinarea mai multor perspective, nu dintr-o singură cifră.
Capacitatea de a citi corect un raport financiar și de a pune indicatorii unii lângă alții se formează în timp, prin exercițiu constant și printr-o educație financiară aplicată, mai degrabă decât din memorarea unei singure formule.
Dacă vrei să vezi cum intră acești indicatori într-un proces mai larg de selecție a companiilor, poți continua cu ghidul despre investiții în acțiuni, unde sunt explicate și rapoartele financiare folosite în analiza fundamentală.
Dacă vrei să mergi mai departe de interpretarea ROE și să înveți să citești bilanțul, contul de profit și pierdere, cash-flow-ul și să evaluezi fundamental o companie, poți aprofunda aceste concepte în cursul Value Investing & DCF.
Curs Value Investing DCF
Găsește companii
subevaluate.
Analiza DCF (Discounted Cash Flow) este arma investitorului în companii de valoare. Înveți să calculezi valoarea intrinsecă a unei companii și să cumperi când piața greșește prețul, iar asta se întâmplă des.
Continuă să înveți să citești corect indicatorii financiari
Dacă vrei să aprofundezi analiza indicatorilor financiari și să înveți pas cu pas cum se citește un raport financiar, găsești pe blogul nostru o multitudine de articole cu informații valoroase sau te poți inscrie la pastila financiară premium sau în comunitatea premium.
Dacă vrei un feedback personalizat poți apela la programul nostru 1 la 1 mentor.
Sursă foto: imagini generate cu AI
★ 1 LA 1 MENTOR
Rezervă-ți locul.
Alege suportul care te ajută să crești cu direcție.
Activează accesul la întâlnirile 1 la 1 și intră într-un sistem în care nu primești doar informație, ci feedback personalizat, analiză de progres și claritate reală pe parcursul tău investițional. Fie că alegi o sesiune lunară, fie un pachet de 12 întâlniri pe an, beneficiezi de o relație de mentorat care îți oferă structură, validare și susținere exact acolo unde progresul are cel mai mult nevoie de ele.
