
Ți se întâmplă uneori ca veniturile câștigate într-o lună să îți ajungă fără efort, iar în alte luni să rămâi fără resurse înainte de data de salariu? Această variație depinde arareori doar de nivelul câștigurilor, fiind influențată direct de modul în care îți gestionezi intrările și ieșirile de bani.
Printr-un plan financiar personal, transformi venitul lunar într-un sistem bine structurat: ai vizibilitate deplină asupra sumelor disponibile, știi în ce direcție se orientează cheltuielile și identifici resursa rămasă pentru scopurile prioritare.
Construcția acestuia nu necesită noțiuni avansate de economie, ci aplicarea consecventă a câtorva măsuri simple. Ghidul de față te însoțește de la determinarea veniturilor efective până la inițierea primilor pași în domeniul investițiilor.
Ce înseamnă, de fapt, un plan financiar
Poți privi un plan financiar ca pe un instrument concret, controlat de tine, nu ca pe un concept abstract rezervat economiștilor. În practică, este un document sau o aplicație simplă în care legi veniturile, cheltuielile, datoriile și obiectivele financiare după reguli clare. Astfel, fiecare leu pe care îl câștigi are o destinație stabilită dinainte, nu una decisă din mers la finalul lunii.
Dacă notezi cheltuielile într-o aplicație sau într-un carnețel, ai deja un prim pas, dar asta nu înseamnă că ai și un plan. Evidența îți arată doar ce s-a întâmplat deja cu banii tăi, în timp ce planul stabilește dinainte cum îi vei folosi pe cei care urmează, în funcție de priorități concrete precum un fond de urgență, o datorie de achitat sau o vacanță planificată.
Te poți apuca de el indiferent de venitul tău sau de experiența anterioară cu banii. Nu ai nevoie de cunoștințe de contabilitate sau de termeni bancari complicați, ci doar de disponibilitatea de a aloca zece minute pe săptămână pentru a-ți urmări cifrele reale și a-ți ajusta deciziile în funcție de ele.
Pașii de bază pentru un plan financiar personal temeinic
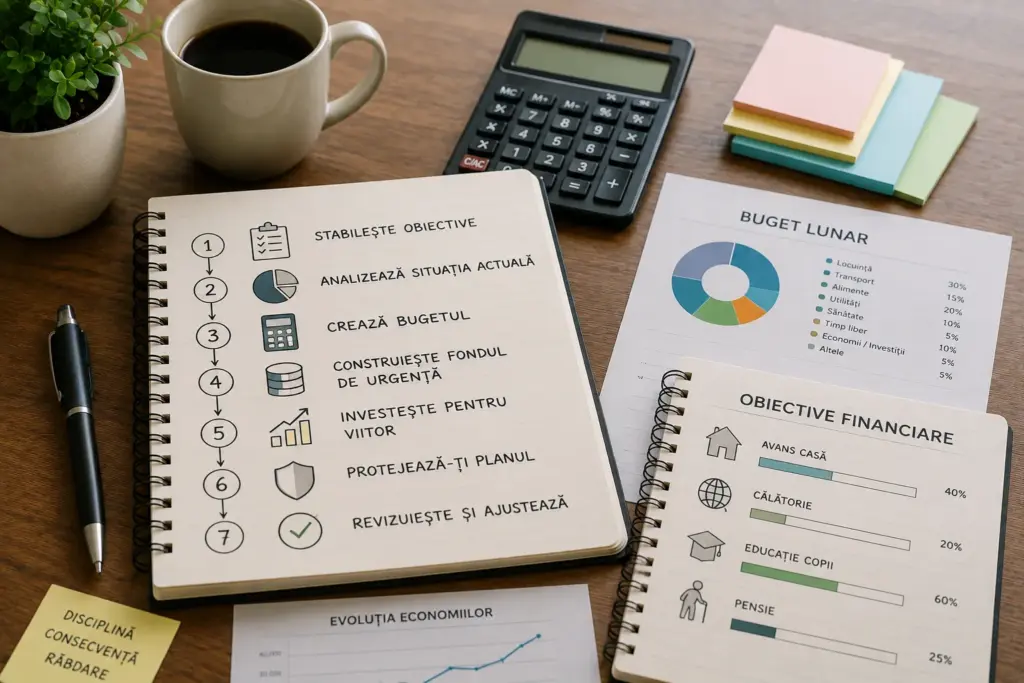
Un plan bine pus la punct urmează o structură logică, de la cifrele reale ale prezentului până la obiectivele viitorului. Începi cu cunoașterea exactă a veniturilor și cheltuielilor tale, continui cu obiective realiste, împarți bugetul pe categorii clare și îți constitui o rezervă de bani pentru situații neprevăzute.
Fiecare pas se construiește pe cel anterior. Fără cifre reale despre veniturile și cheltuielile tale, obiectivele rămân presupuneri, iar fără obiective clare, împărțirea bugetului pe categorii nu are un scop precis pentru tine.
Poți afla mai multe despre cum să îți gestionezi finanțele proprii citind articolul despre finanțe personale.
Calculul veniturilor și cheltuielilor reale
Primul pas real este să știi totul despre bugetul personal și îți centralizezi toate sursele de venit, de la salariul de bază până la venituri secundare, colaborări ocazionale sau chirii încasate. Adunate pe o perioadă de o lună, aceste sume arată suma exactă pe care o ai la dispoziție, nu una estimată din memorie.
La fel de important este să calculezi cheltuielile reale, inclusiv pe cele mici și recurente, precum abonamentele de streaming, aplicațiile plătite lunar sau cafeaua cumpărată zilnic. Luate separat, par neglijabile, dar adunate pe parcursul unei luni întregi ajung frecvent la sume care ar putea acoperi o parte din obiectivele tale financiare.
Stabilirea obiectivelor financiare pe termen scurt, mediu și lung
Obiectivele tale financiare dau direcție banilor pe care îi economisești și diferă în funcție de orizontul de timp pe care îl ai în vedere. Pe termen scurt, de câteva luni până la un an, poți viza constituirea unui fond de urgență sau achitarea unei datorii mici.
Pe termen mediu, de la un an până la cinci ani, te poți gândi la o schimbare de mașină sau la un avans pentru locuință. Pe termen lung, de peste cinci ani, poți urmări independența financiară sau o pensie suplimentară.
Detaliile despre modul de stabilire a obiectivelor financiare arată cum fiecare obiectiv trebuie legat de o sumă lunară concretă, disponibilă după ce îți acoperi cheltuielile esențiale. Un obiectiv fără o sumă alocată lunar rămâne o intenție, nu un plan.
Împărțirea bugetului pe categorii, de la nevoi la economii
Regula 50-30-20 este una dintre cele mai simple metode de a-ți împărți bugetul lunar și îți oferă un punct de plecare clar, mai ales dacă abia acum îți pui la punct bugetul pentru prima dată.
Categorie | Procent din venit | Exemple |
|---|---|---|
Nevoi esențiale | 50% | chirie, utilități, mâncare, transport |
Dorințe | 30% | ieșiri în oraș, abonamente, hobby-uri |
Economii și datorii | 20% | fond de urgență, rate, investiții viitoare |
Atunci când ai venituri modeste sau fluctuante, solutia nu este renunțarea la structura procentuală, ci ajustarea ei flexibilă. În lunile cu încasări variabile, este recomandat să urci ponderea alocată cheltuielilor de bază la 60–65%, diminuând concomitent bugetul destinat dorințelor personale până la stabilizarea situației.
Ceea ce contează cu adevărat este menținerea unei cote constante pentru economii, independent de valoarea absolută a sumelor încasate.
Constituirea unui fond de urgență
Fondul de urgență este primul obiectiv de economisire pe care îl urmărești, înaintea oricărui alt scop. Îți oferă protecție imediată dacă pierzi un venit sau apare o cheltuială neprevăzută, precum o reparație urgentă sau o problemă medicală.
Un fond de urgență bine construit acoperă, de regulă, între trei și șase luni din cheltuielile tale esențiale și îl ții separat de contul curent, într-un cont accesibil rapid. Nu îl folosești însă pentru cheltuieli zilnice. Abia după ce îl completezi, are sens să direcționezi banii economisiți spre alte obiective, precum reducerea datoriilor sau primii pași în investiții.
Cum ții sub control datoriile într-un plan financiar
Datoriile pe care le ai, de la carduri de credit până la credite de nevoi personale, le prioritizezi în funcție de dobândă, nu de suma rămasă de plată. O datorie mică, dar cu dobândă foarte mare, te costă în timp mai mult decât una mai mare cu dobândă redusă, chiar dacă suma inițială pare mai puțin urgentă.
Ratele lunare le incluzi direct în structura bugetului tău, de regulă în categoria dedicată economiilor și datoriilor din regula 50-30-20. Dacă ratele depășesc acest procent, ajustezi temporar restul categoriilor, nu invers, ca plata datoriilor să rămână prioritară. Poți afla mai mult despre cum poți scăpa de datorii din articolul despre gestionarea datoriilor.
Un plan realist de reducere a datoriilor înseamnă să aloci lunar o sumă fixă peste rata minimă, direcționată către datoria cu cea mai mare dobândă, până o achiți complet, apoi către următoarea. O variantă de luat în calcul este să înțelegi mai întâi ce înseamnă refinanțare, o opțiune care îți poate reduce dobânda totală plătită, dar merită analizată doar după ce evaluezi clar costurile asociate.
Cum faci trecerea de la economisire la primii pași în investiții
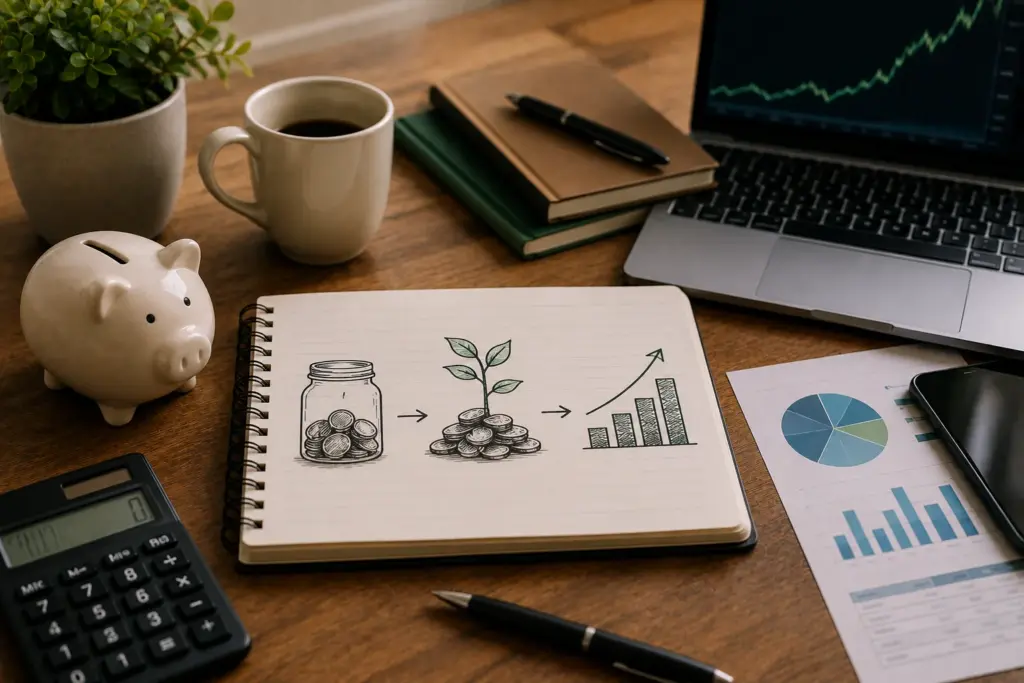
Economisirea și investiția îți rezolvă probleme diferite. Economisirea îți păstrează banii în siguranță și îi face accesibili rapid, fiind potrivită pentru fondul de urgență sau pentru obiectivele pe termen scurt. Investiția presupune să îți asumi un anumit nivel de risc, cu scopul de a construi avere pe termen mai lung, fără garanția unui rezultat fix.
Câteva semne îți arată că ai o bază suficientă pentru a lua în calcul investițiile.
- Ai un fond de urgență complet constituit.
- Datoriile cu dobândă mare sunt achitate sau aflate sub control.
- Rămâi cu un excedent lunar constant, după ce îți acoperi nevoile esențiale.
Fără aceste elemente, investițiile devin pentru tine un risc suplimentar, nu un pas firesc.
Educația financiară rămâne pasul obligatoriu înainte de orice decizie de investiție, indiferent de suma pe care o ai disponibilă. Dacă înțelegi cum funcționează diferitele tipuri de instrumente, ce riscuri implică fiecare și ce orizont de timp se potrivește obiectivului tău, reduci șansele unor decizii luate din impuls. Poți începe cu resurse precum cursul de investiții la bursa, care este gratuit sau cu, cursul despre primul portofoliu investițional.
Ce strică cel mai des un plan financiar bine gândit
Chiar și un plan bine gândit la început poate eșua din cauza câtorva greșeli frecvente, ușor de evitat dacă le identifici la timp.
Obiective nerealiste raportate la venitul tău, care te descurajează rapid și te fac să abandonezi planul în primele luni.
- Lipsa unui fond de urgență înainte de a economisi pentru alte scopuri, ceea ce te obligă să apelezi la datorii la primul imprevizut.
- Ignorarea cheltuielilor mici recurente, care îți erodează bugetul lunar fără să le observi în evidența cheltuielilor.
- Lipsa unei revizuiri periodice, care lasă planul nepotrivit cu schimbările reale de venit sau de priorități.
Corectarea fiecărei greșeli este simplă atunci când o identifici la timp. Recalibrezi obiectivul la o sumă realistă, faci din fondul de urgență o prioritate înaintea altor economii, incluzi explicit cheltuielile mici în buget și revizuiești planul la intervale regulate.
Cum știi că planul tău financiar chiar funcționează
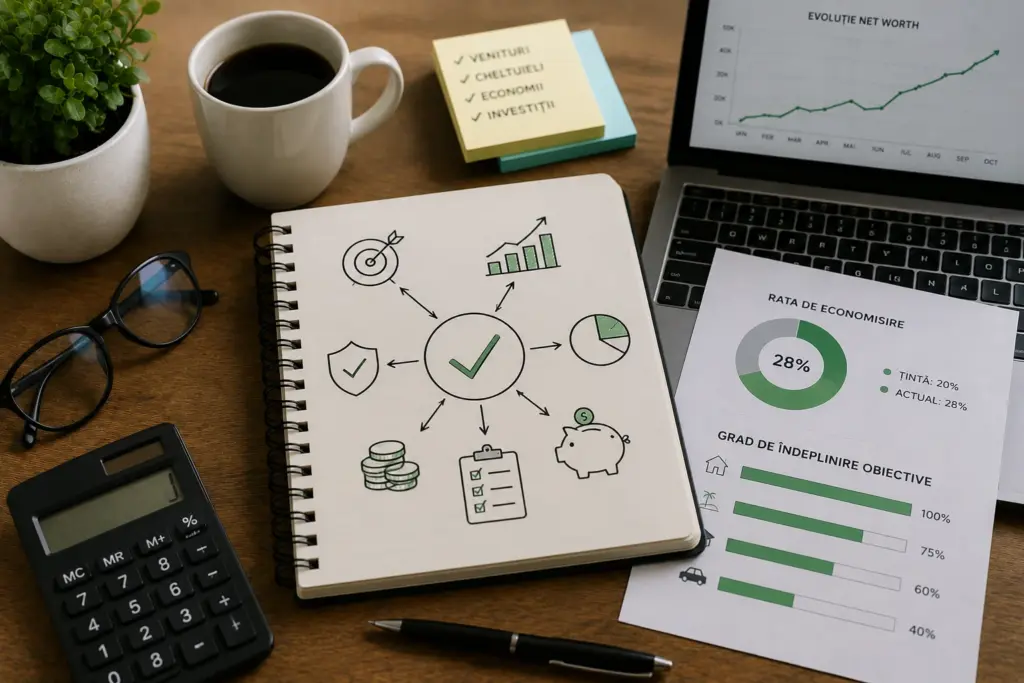
Un plan funcțional se vede prin semne concrete, dincolo de suma acumulată în cont. Printre acestea se numără plata facturilor fără stres la finalul lunii, absența datoriilor noi contractate pentru cheltuieli curente și senzația de control asupra banilor tăi, chiar și în lunile cu cheltuieli neașteptate.
Revizuiești planul cel puțin o dată pe trimestru. La fiecare schimbare majoră de venit, de loc de muncă sau de obiective personale, revizuirea devine necesară imediat, nu la următorul termen planificat. La fiecare verificare, recalculezi procentele din buget, obiectivele stabilite și suma din fondul de urgență, în funcție de situația ta actuală.
Ajustarea planului nu înseamnă eșec, ci adaptare firească la o realitate financiară care se schimbă constant. Dacă planul tău rămâne identic ani la rând, indiferent de venituri sau priorități, e semn că nu mai este actualizat, nu că ai găsit stabilitatea.
El nu este un document scris o singură dată și uitat într-un sertar, ci un instrument viu, pe care îl ajustezi pe măsură ce viața și veniturile ți se schimbă. Pornind de la cifre reale, obiective clare și o rezervă de siguranță, construiești treptat o relație mai sănătoasă cu banii tăi.
Pasul firesc următor este să îți aprofundezi educația financiară, ca să înțelegi mai bine atât administrarea bugetului, cât și opțiunile pe care le ai odată cu consolidarea bazei tale financiare. Pe blog găsești o sumedenie de resurse valoroase care te pot ajuta. De asemenea te poți înscrie la pastila financiară premium, o resursă care îți transmite informații reale și actuale pentru mai multă claritate.
Vrei să înveți cum să îți administrezi mai bine banii
Dacă îți dorești să deprinzi pas cu pas gestionarea eficientă a bugetului și inițierea în domeniul investițiilor, fără să ai nevoie de o pregătire financiară prealabilă, Profit Point îți pune la dispoziție cursuri live și materiale educaționale, acreditate ASF prin intermediul SAI Capital Point.
Te așteptăm și în comunitatea premium unde poți interacționa nu doar cu speciliaștii noștri din domeniu ci și cu alți oameni ca tine. Sau poți primi feedback personalizat prin proramul de mentorat 1 la 1.
Sursă foto: imagini generate cu AI
★ 1 LA 1 MENTOR
Rezervă-ți locul.
Alege suportul care te ajută să crești cu direcție.
Activează accesul la întâlnirile 1 la 1 și intră într-un sistem în care nu primești doar informație, ci feedback personalizat, analiză de progres și claritate reală pe parcursul tău investițional. Fie că alegi o sesiune lunară, fie un pachet de 12 întâlniri pe an, beneficiezi de o relație de mentorat care îți oferă structură, validare și susținere exact acolo unde progresul are cel mai mult nevoie de ele.
